Cách tính giá thành sản phẩm may dựa trên tổng chi phí nguyên vật liệu trực tiếp, nhân công trực tiếp và chi phí sản xuất chung được phân bổ cho đơn hàng, chia cho số thành phẩm hoàn thành. Với balo, túi xách, kết quả còn phụ thuộc vào kết cấu, số chi tiết may và phạm vi công việc theo hình thức OEM hoặc ODM. Hiểu rõ các khoản mục giúp doanh nghiệp đối chiếu báo giá, chủ động đàm phán và kiểm soát ngân sách.
Tổng quan về giá thành sản phẩm may balo túi xách
Giá thành sản phẩm may là gì?
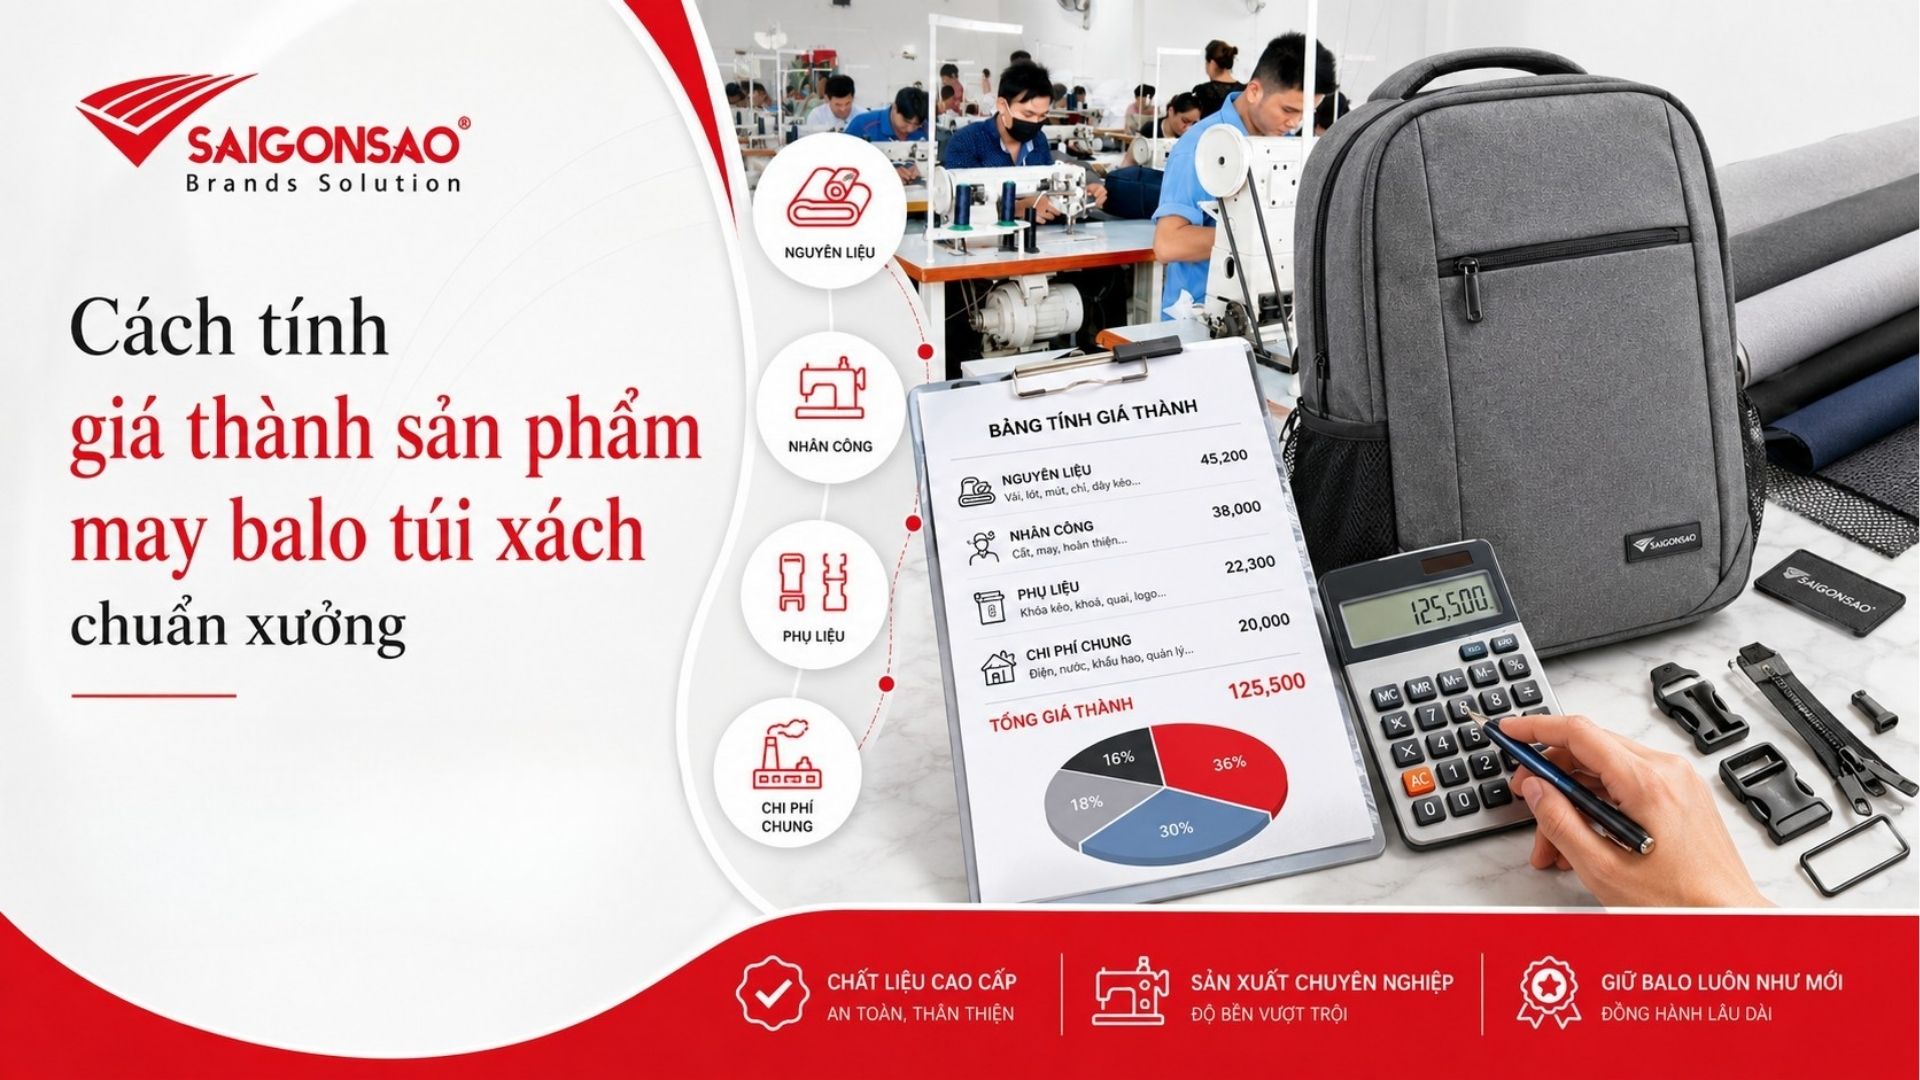
Giá thành sản phẩm may là tổng chi phí sản xuất được tập hợp và phân bổ cho sản phẩm hoàn thành trong một kỳ hoặc một đơn hàng. Các khoản chính thường gồm chi phí nguyên vật liệu trực tiếp, nhân công trực tiếp và chi phí sản xuất chung. Chi phí bán hàng, marketing hoặc các khoản vận chuyển sau sản xuất cần được xác định riêng tùy phạm vi tính giá thành và báo giá.
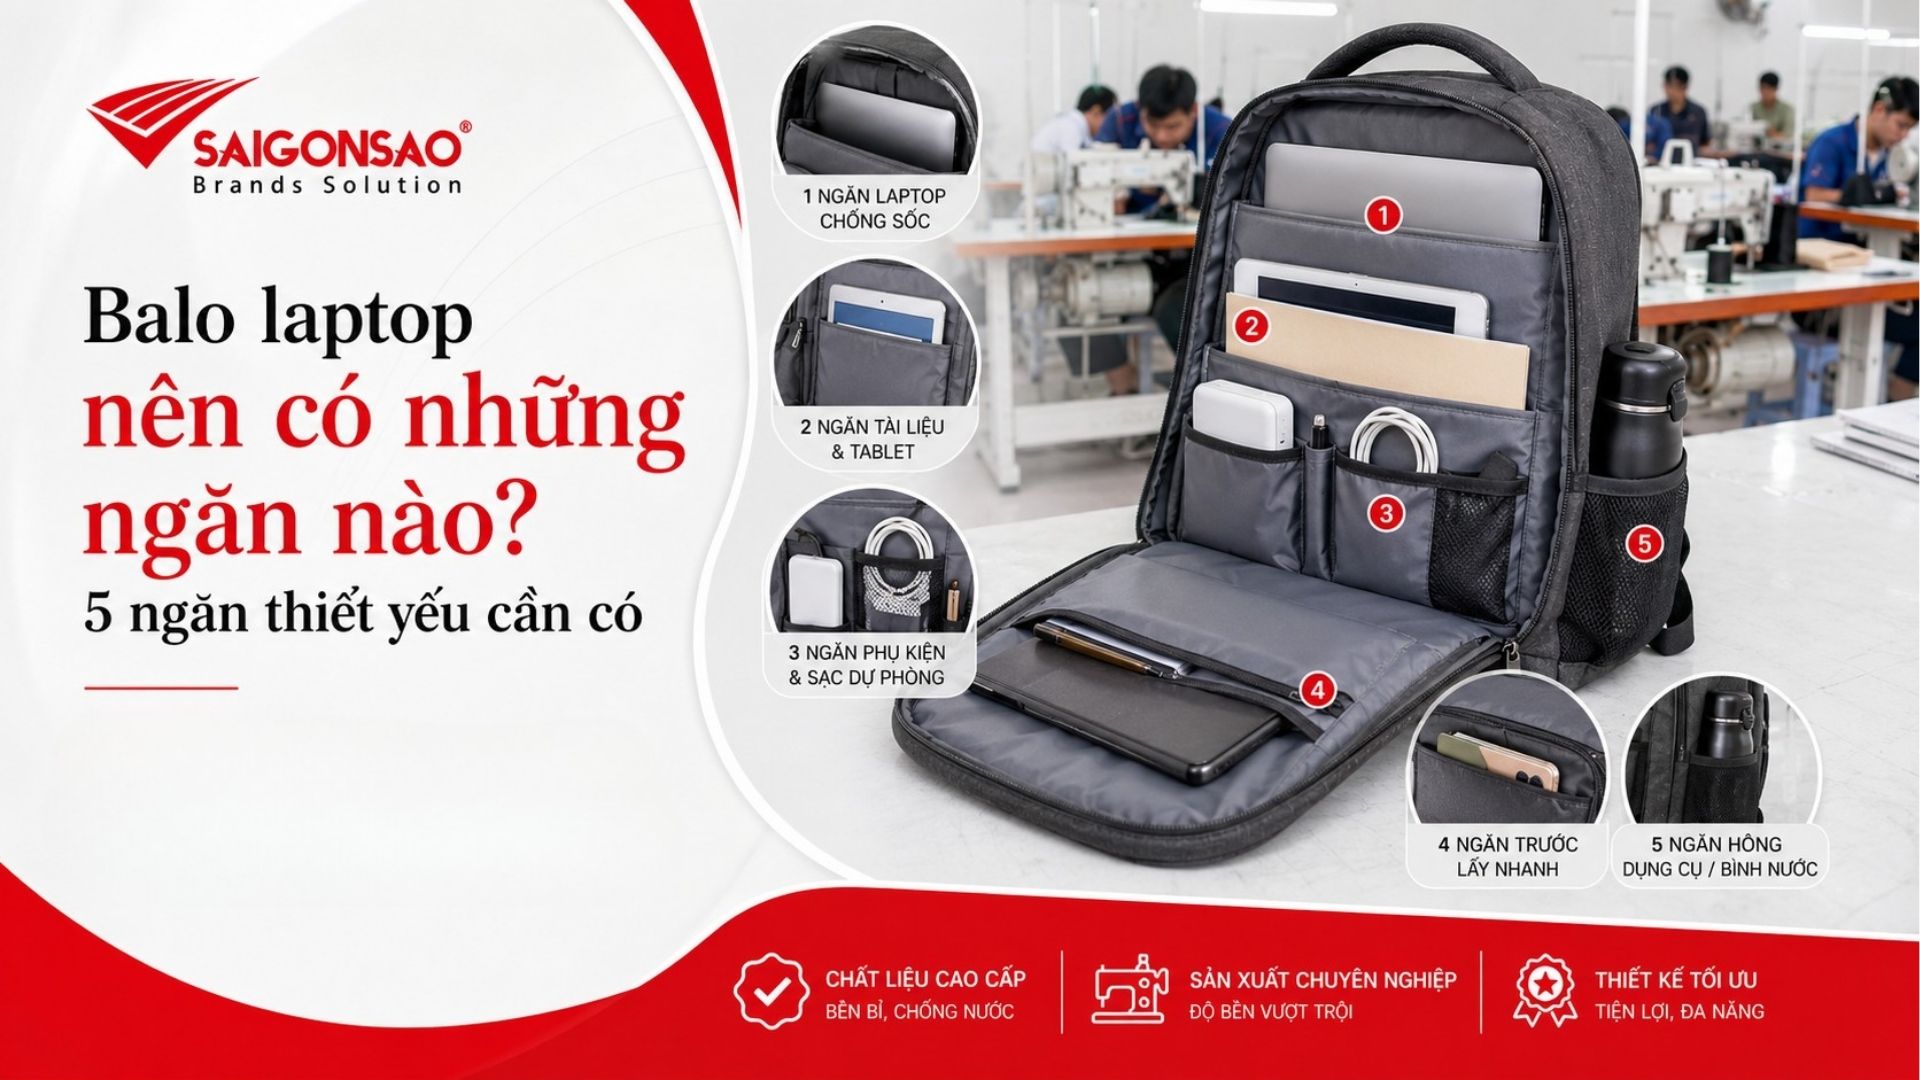
Với ngành may balo túi xách, giá thành gồm ba nhóm chính: chi phí nguyên vật liệu trực tiếp (vải, phụ kiện, mút lót), chi phí nhân công trực tiếp (thợ cắt, thợ may, thợ hoàn thiện), và chi phí sản xuất chung (khấu hao máy móc, điện, quản lý xưởng). Một chiếc balo có nhiều lớp vải, nhiều ngăn, và phụ kiện kim loại sẽ có giá thành cao hơn một chiếc túi vải đơn giản, dù cùng kích thước.
Tại sao cần tính chính xác giá thành sản phẩm may?
Tính đúng giá thành giúp doanh nghiệp đặt hàng kiểm soát ngân sách và đánh giá được báo giá xưởng có hợp lý hay không. Khi hiểu cấu trúc chi phí, bên mua dễ dàng nhận ra khoản nào đang bị tính cao, khoản nào có thể thương lượng, ví dụ giảm số lớp lót hoặc đổi loại khóa kéo để hạ giá mà vẫn giữ chất lượng.
Đối với xưởng may, giá thành chính xác là cơ sở để báo giá cạnh tranh mà không lỗ vốn. Báo giá thấp hơn giá thành thực tế có thể dẫn đến cắt giảm chất lượng nguyên liệu hoặc trễ tiến độ giao hàng. Ngược lại, báo giá cao hơn mặt bằng chung khiến đơn hàng khó chốt, đặc biệt với các đơn số lượng lớn từ trường học, doanh nghiệp, hoặc đối tác xuất khẩu.
Các yếu tố ảnh hưởng đến đơn giá may balo túi xách
Chi phí nguyên vật liệu vải và phụ kiện may
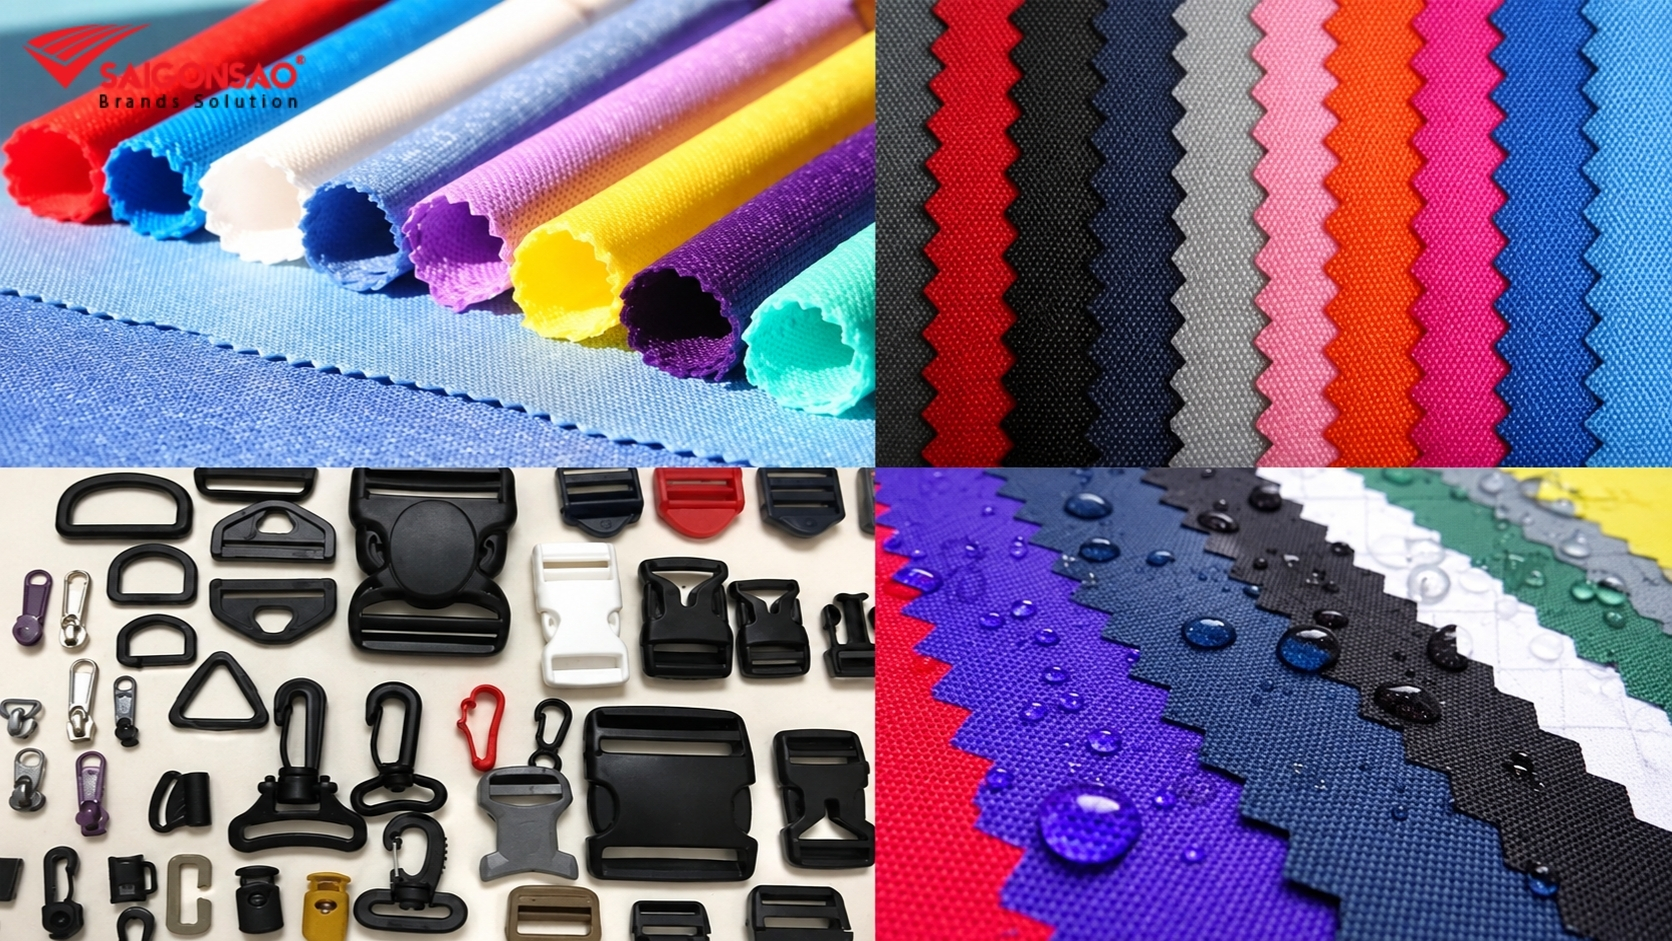
Nguyên vật liệu thường chiếm tỷ trọng đáng kể trong giá thành, nhưng tỷ lệ cụ thể thay đổi theo mẫu và yêu cầu chất lượng. Lựa chọn các loại vải may balo như vải dù, vải bố, polyester hoặc canvas ảnh hưởng trực tiếp đến chi phí, cùng với vải lót, mút tạo phom và lớp phủ chống thấm nếu có.
Phụ kiện đi kèm cũng ảnh hưởng trực tiếp: loại khóa kéo, khóa nhựa hay khóa kim loại, dây đeo có đệm lót hay không, quai xách bằng da PU hay vải dệt. Balo có nhiều ngăn và nhiều khóa kéo cần nhiều phụ kiện hơn túi tote một ngăn. Lựa chọn in hay thêu logo lên balo cũng làm thay đổi chi phí tùy kỹ thuật, kích thước và độ phức tạp của thiết kế.
Chi phí nhân công và công nghệ gia công
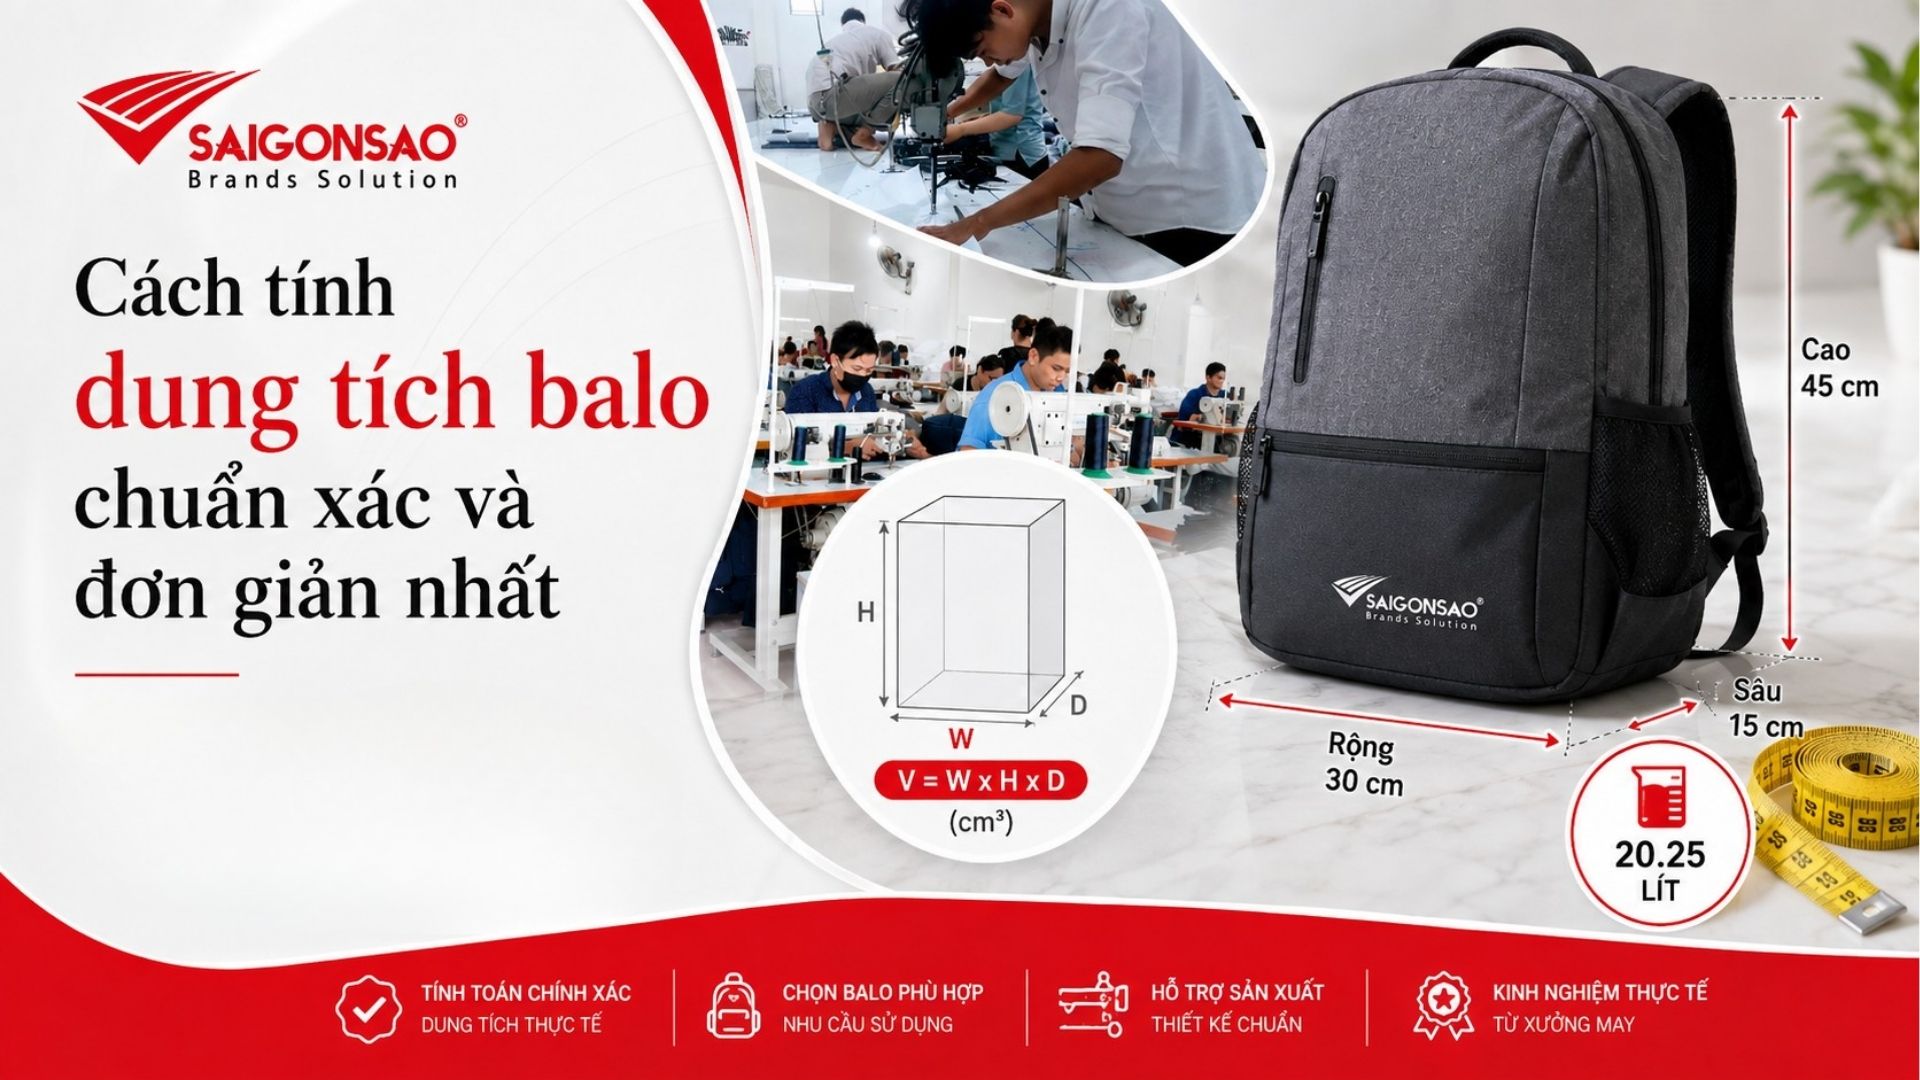
Chi phí nhân công gồm tiền công của thợ cắt, thợ may, thợ hoàn thiện, tính theo thời gian thao tác trên mỗi sản phẩm. Balo càng nhiều chi tiết, nhiều đường may, nhiều công đoạn lắp ráp thì thời gian gia công càng dài, kéo theo chi phí nhân công tăng.
Công nghệ sản xuất cũng tác động đến khoản này. Xưởng dùng máy may công nghiệp tự động hóa một phần công đoạn (cắt vải, ép mút, dập khuy) sẽ tiết kiệm thời gian nhân công so với xưởng làm thủ công hoàn toàn. Trình độ tay nghề thợ may cũng ảnh hưởng đến tốc độ và tỷ lệ lỗi, gián tiếp tác động đến giá thành cuối cùng.
Số lượng đơn hàng và quy cách đóng gói
Với cùng mẫu và quy cách, đơn hàng lớn thường có đơn giá thấp hơn nhờ mua nguyên phụ liệu theo lô, giảm chi phí chuẩn bị máy và phân bổ chi phí quản lý trên nhiều sản phẩm. Tuy nhiên, mức giảm phụ thuộc năng lực xưởng và điều kiện mua vật tư, không phải lúc nào cũng tỷ lệ nghịch tuyệt đối với số lượng. Khi dự toán, doanh nghiệp nên xác nhận số lượng đặt hàng tối thiểu (MOQ) và các mức giá theo sản lượng.
Quy cách đóng gói cũng nằm trong giá thành. Đóng gói từng sản phẩm trong túi PE, kèm thẻ treo, hộp carton riêng theo yêu cầu thương hiệu sẽ tốn thêm chi phí bao bì và nhân công đóng gói so với đóng gói theo lô lớn thông thường.
Công thức và phương pháp tính giá thành sản phẩm may chi tiết
Phương pháp tính giá thành trực tiếp theo sản phẩm
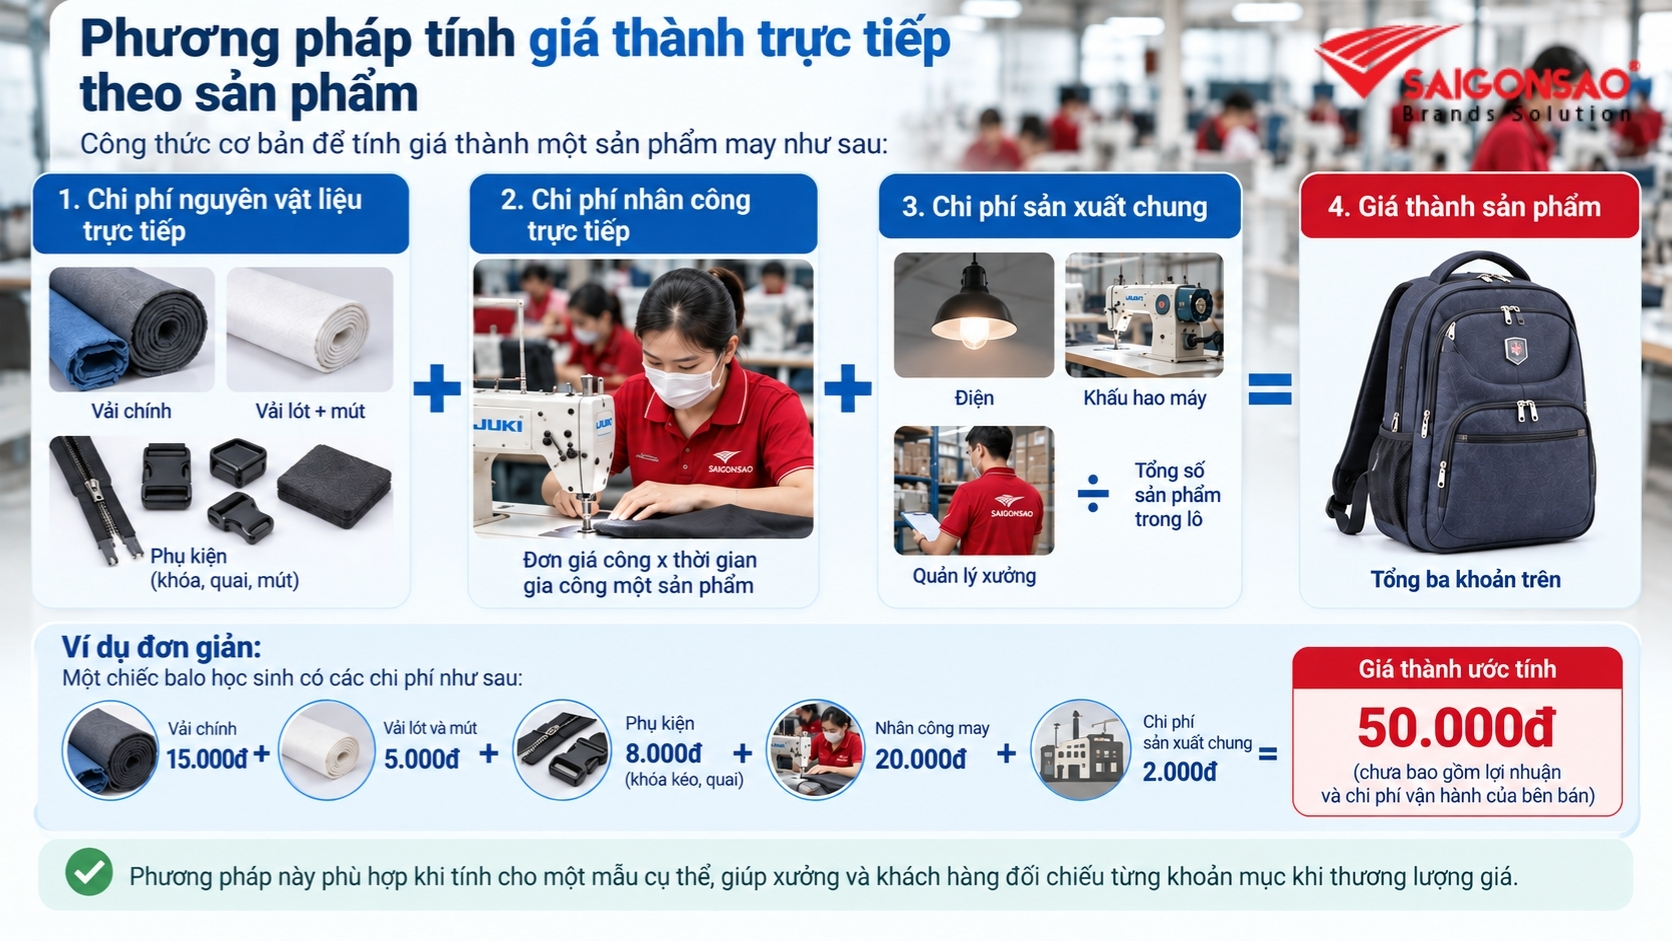
Công thức cơ bản để tính giá thành một sản phẩm may như sau:
Giá thành một sản phẩm = (Tổng chi phí nguyên vật liệu trực tiếp của lô + tổng chi phí nhân công trực tiếp của lô + chi phí sản xuất chung phân bổ cho lô) ÷ số thành phẩm hoàn thành trong lô.
Khi áp dụng cách tính giá thành sản phẩm may cho từng mẫu cụ thể, doanh nghiệp cần quy đổi các khoản chi phí về cùng một đơn vị sản phẩm như bảng dưới đây. Các khoản đóng gói hoặc làm mẫu cần được xác định rõ trong phạm vi báo giá và chỉ tính một lần để tránh làm tăng chi phí thực tế.
| Thành phần | Nội dung tính toán cho một sản phẩm |
|---|---|
| Chi phí nguyên vật liệu trực tiếp | Định mức vải chính, vải lót, mút và phụ kiện × đơn giá tương ứng; tính phần hao hụt hợp lý |
| Chi phí nhân công trực tiếp | Đơn giá công theo giờ × thời gian gia công một sản phẩm (giờ) |
| Chi phí sản xuất chung phân bổ | Chi phí điện, khấu hao máy và quản lý xưởng phân bổ cho lô ÷ số thành phẩm trong lô |
| Giá thành một sản phẩm | Tổng ba khoản trên |
Ví dụ đơn giản: một chiếc balo học sinh cần 15.000 đồng vải chính, 5.000 đồng vải lót và mút, 8.000 đồng phụ kiện (khóa kéo, quai), cộng 20.000 đồng nhân công may, cộng 2.000 đồng chi phí sản xuất chung phân bổ. Giá thành ước tính là 50.000 đồng trước khi cộng lợi nhuận và chi phí vận hành của bên bán.
Các số liệu trên chỉ dùng để minh họa phép tính, không phải báo giá thực tế của Sài Gòn Sao. Đơn giá cụ thể cần xác nhận theo mẫu, vật tư, số lượng và thời điểm đặt hàng.
Phương pháp này phù hợp khi tính cho một mẫu cụ thể, giúp xưởng và khách hàng đối chiếu từng khoản mục khi thương lượng giá.
Phương pháp tính giá thành theo đơn đặt hàng OEM và ODM
Với đơn hàng OEM, khách hàng cung cấp thiết kế và thông số kỹ thuật; xưởng sản xuất theo yêu cầu đã thống nhất. Nếu khách hàng giao toàn bộ nguyên phụ liệu, báo giá gia công chủ yếu gồm nhân công và chi phí sản xuất chung. Nếu xưởng tự mua vật tư, giá thành vẫn phải tính đủ nguyên phụ liệu; không nên mặc định OEM chỉ có tiền công may.
Với hình thức sản xuất ODM, xưởng tham gia nghiên cứu, thiết kế và phát triển sản phẩm theo định hướng của khách hàng. Ngoài các chi phí sản xuất, dự toán có thể phát sinh phí thiết kế, làm mẫu thử và điều chỉnh kỹ thuật trước khi sản xuất hàng loạt. Cần thống nhất khoản nào thu riêng, khoản nào phân bổ vào đơn giá để tránh tính trùng.
Với cả hai hình thức, số lượng đặt hàng càng lớn, chi phí thiết kế hoặc chuẩn bị sản xuất ban đầu càng được phân bổ mỏng trên mỗi sản phẩm, kéo giá thành trung bình xuống thấp hơn. Vì vậy, khi áp dụng cách tính giá thành sản phẩm may cho đơn hàng OEM hoặc ODM, doanh nghiệp nên xác định rõ các khoản chi phí ban đầu và cách phân bổ theo số lượng sản xuất.
Quy trình báo giá may balo túi xách tại Sài Gòn Sao
Sài Gòn Sao áp dụng quy trình báo giá minh bạch, dựa trên yêu cầu thực tế của từng khách hàng thay vì áp một mức giá cố định cho mọi đơn hàng. Cách tiếp cận này giúp việc cách tính giá thành sản phẩm may bám sát mẫu thực tế, từ chất liệu, kích thước, kết cấu đến số lượng và yêu cầu hoàn thiện.
Khách hàng gửi yêu cầu qua hotline hoặc email, kèm mẫu sản phẩm, chất liệu mong muốn, số lượng dự kiến và yêu cầu in logo. Nếu đã có hồ sơ kỹ thuật sản phẩm (tech pack), nên gửi cùng để xưởng đối chiếu kích thước, cấu trúc ngăn và định mức vật tư. Đội ngũ tư vấn phân tích các thông tin này để đưa ra báo giá sơ bộ.
Sau khi khách hàng đồng ý với báo giá sơ bộ, xưởng tiến hành làm mẫu (sample) để khách hàng kiểm tra chất liệu, phom dáng, và độ hoàn thiện trước khi sản xuất đại trà. Báo giá chính thức được chốt sau bước duyệt mẫu, phản ánh đúng chi phí thực tế theo mẫu đã thống nhất. Với các đơn hàng OEM/ODM số lượng lớn, Sài Gòn Sao hỗ trợ tư vấn tối ưu kết cấu sản phẩm để cân bằng giữa chất lượng và ngân sách khách hàng đề ra.
Cách tính giá thành sản phẩm may cần dựa trên tổng chi phí nguyên vật liệu trực tiếp, nhân công trực tiếp và chi phí sản xuất chung được phân bổ cho sản phẩm hoặc đơn hàng. Với balo, túi xách, giá thành còn chịu ảnh hưởng bởi chất liệu, định mức nguyên phụ liệu, số lượng chi tiết, công đoạn gia công, số lượng đặt hàng và yêu cầu đóng gói. Xác định rõ từng khoản chi phí giúp doanh nghiệp kiểm tra báo giá, dự toán ngân sách và lựa chọn phương án sản xuất phù hợp.
Nếu doanh nghiệp đang cần may balo, túi xách theo yêu cầu, Sài Gòn Sao có thể tư vấn chất liệu, kết cấu, định mức vật tư và phương án gia công phù hợp với số lượng cũng như ngân sách dự kiến. Liên hệ Sài Gòn Sao để gửi mẫu hoặc yêu cầu kỹ thuật và nhận báo giá theo sản phẩm thực tế.